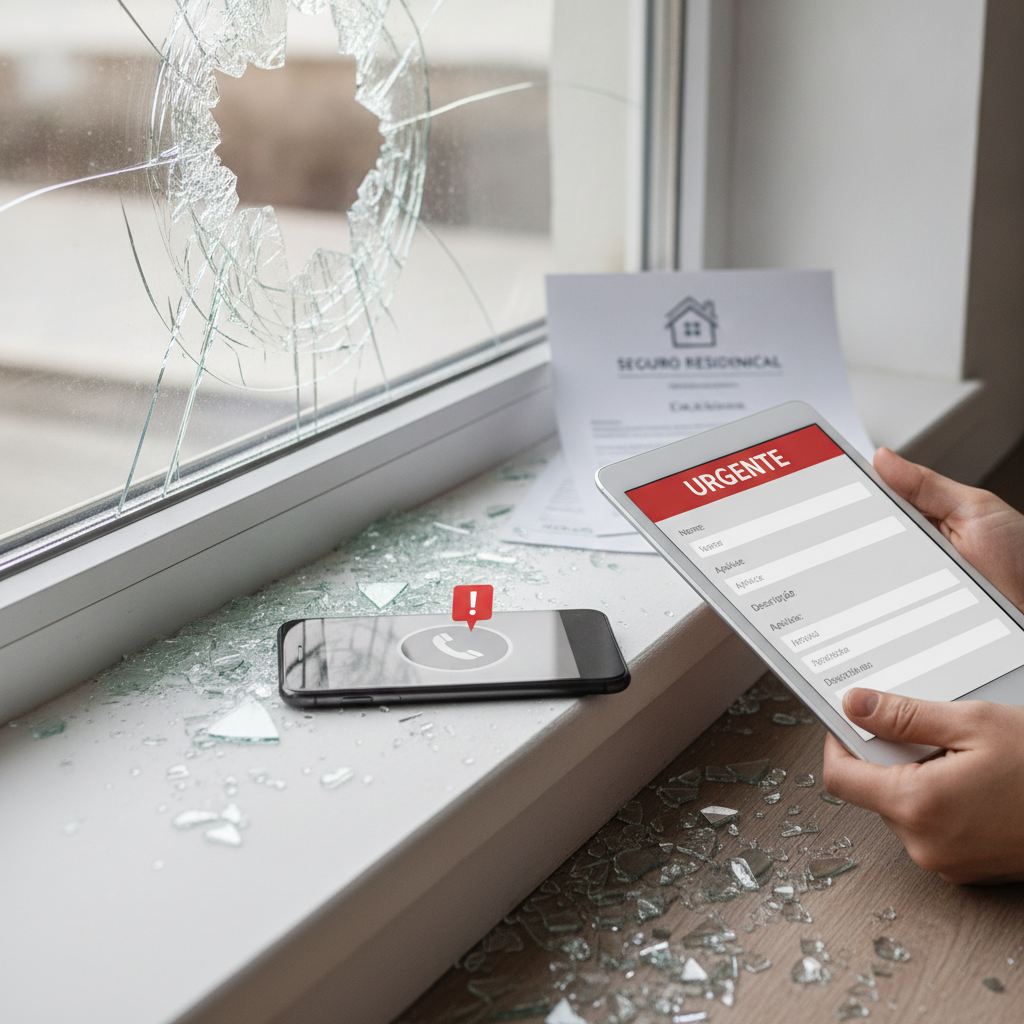
O estrondo de um vidro se despedaçando dentro de casa é um daqueles barulhos capazes de congelar qualquer um. Seja por causa de uma rajada forte de vento, uma tentativa de arrombamento, o choque térmico em uma porta de vidro temperado ou um tropeço acidental, ver uma porta ou janela estilhaçada causa pânico imediato. Além do susto e do risco real de cortes, surge uma preocupação urgente: o prejuízo financeiro e a vulnerabilidade da segurança do imóvel.
Se você possui um seguro residencial, a boa notícia é que muito provavelmente você tem direito ao conserto ou à indenização imediata. No entanto, o desespero do momento faz com que muitos cometam erros simples que levam à negativa da seguradora. Para que você resolva o problema sem gastar além da franquia e sem dor de cabeça, preparamos este guia prático e emergencial com o passo a passo exato a seguir.
Primeiros Cuidados: Segurança em Primeiro Lugar
Antes de pegar o celular para ligar para a seguradora, sua prioridade absoluta deve ser garantir a integridade física de quem está no imóvel:
- Isole a área: Tranque cômodos de acesso e afaste crianças e animais de estimação imediatamente. Microestilhaços voam longe e podem causar ferimentos graves.
- Calce sapatos fechados: Nunca circule pelo local descalço ou de chinelos.
- Não limpe tudo de imediato: A tentação de passar a vassoura é grande, mas a seguradora exige comprovação visual do ocorrido. Limpe apenas passagens essenciais com extrema cautela e preserve a cena tanto quanto possível.
O Seguro Residencial Cobre Vidros Quebrados?
A resposta rápida é: depende das coberturas contratadas na sua apólice. A grande maioria dos seguros residenciais conta com uma cobertura básica focada em incêndio, queda de raio e explosão. No entanto, a cláusula de Quebra de Vidros, Mármores e Granitos é uma das coberturas adicionais mais populares e acessíveis do mercado.
O que a cobertura de vidros costuma contemplar:
- Portas e janelas de vidro externas e internas;
- Box de banheiro em vidro temperado;
- Espelhos fixados em paredes;
- Tampos de mesa de vidro, divisórias e claraboias.
Atenção à franquia
Verifique o valor da franquia da cobertura de vidros antes de formalizar o sinistro. Em muitos contratos, a franquia para troca de vidros é fixa e baixa (por exemplo, entre R$ 100 e R$ 300). Se a substituição da janela custar mais do que isso na vidraçaria local, acionar o seguro é financeiramente vantajoso.
Passo a Passo Urgente para Acionar o Seguro
Para garantir que o sinistro seja aprovado sem atritos com a companhia, siga este roteiro cronológico:
1. Documente o cenário minuciosamente
Tire fotos abertas (mostrando todo o ambiente) e fotos em detalhe dos cacos no chão, do caixilho danificado e de qualquer objeto que possa ter provocado a quebra. Se a quebra foi causada por vento, fotografe portas batidas ou cortinas. Se houver vídeos curtos demonstrando a situação, grave-os. Imagens claras são a prova definitiva de que o dano foi acidental.
2. Acione o atendimento 24h ou seu corretor
Ligue para o número 0800 da seguradora ou utilize o aplicativo da companhia. Se você tem um corretor de seguros de confiança, envie uma mensagem a ele imediatamente. Ele orientará sobre as particularidades da sua apólice e acelerará o processo de abertura de sinistro.
3. Solicite o serviço de assistência emergencial
Muitas seguradoras oferecem o serviço de fechamento provisório (instalação de tapume de madeira ou plástico reforçado) pela assistência 24h gratuita. Isso é crucial para que sua residência não fique vulnerável a invasões, chuva ou insetos enquanto o vidro definitivo é cortado e instalado.
4. Escolha entre rede credenciada ou reembolso
A seguradora geralmente oferece dois caminhos:
- Rede credenciada: A companhia envia um vidraceiro parceiro que mede, fabrica e instala a nova peça, cobrando apenas o valor da franquia direto de você.
- Livre escolha (Reembolso): Você contrata o vidraceiro de sua preferência, apresenta 2 ou 3 orçamentos para aprovação prévia da seguradora, paga pelo serviço e recebe a restituição (subtraída a franquia) na sua conta bancária.
Erros que Podem Fazer o Seguro Recusar a Indenização
Para não ficar com o prejuízo na mão, evite as armadilhas mais comuns:
- Contratar o conserto sem avisar: Trocar o vidro por conta própria e mandar a conta depois sem prévia autorização da seguradora quase sempre resulta em negativa de pagamento.
- Falta de comprovação do nexo causal: Se você limpar tudo sem tirar uma única foto, os analistas da seguradora não terão como atestar se o vidro quebrou por acidente ou se foi retirado intencionalmente.
- Desgaste e ferrugem avançada: Se a janela caiu porque o caixilho estava podre ou a estrutura enferrujada por falta total de manutenção ao longo dos anos, a perícia pode apontar negligência e recusar o sinistro.
Conclusão
Lidar com uma porta ou janela estilhaçada é uma experiência estressante que quebra a rotina de qualquer lar. No entanto, o seguro residencial existe exatamente para amortecer esses impactos inesperados e devolver a tranquilidade ao seu dia a dia. Ao manter a calma, priorizar a segurança da sua família e registrar tudo detalhadamente antes de qualquer intervenção, você assegura que o processo de reparo ocorra de maneira rápida e sem surpresas no bolso.
Aproveite o momento para rever as condições gerais da sua apólice atual. Verifique se o limite de indenização para vidros e espelhos atende à realidade estrutural do seu imóvel e certifique-se de manter os contatos da assistência emergencial salvos no celular. Com o procedimento correto, o que parecia uma grande dor de cabeça se resolve em poucos passos, mantendo sua casa segura e seu orçamento intacto.